Votre découvert va-t-il sauter ? Ce qu'il faut négocier avec votre banquier avant l'échéance
Un basculement majeur se profile pour la gestion des comptes courants en France. D'après le baromètre Lesfurets / CSA, 24 % des Français déclarent être à découvert chaque mois ou presque, un chiffre qui grimpe à 42 % chez les 25-34 ans. Alors que le passage dans le rouge intervient en moyenne autour du 18 du mois avec un montant moyen constaté de 411 euros, la transposition imminente d'un texte européen durcit drastiquement les règles du jeu.
Le tournant du 20 novembre et le changement de statut du découvert
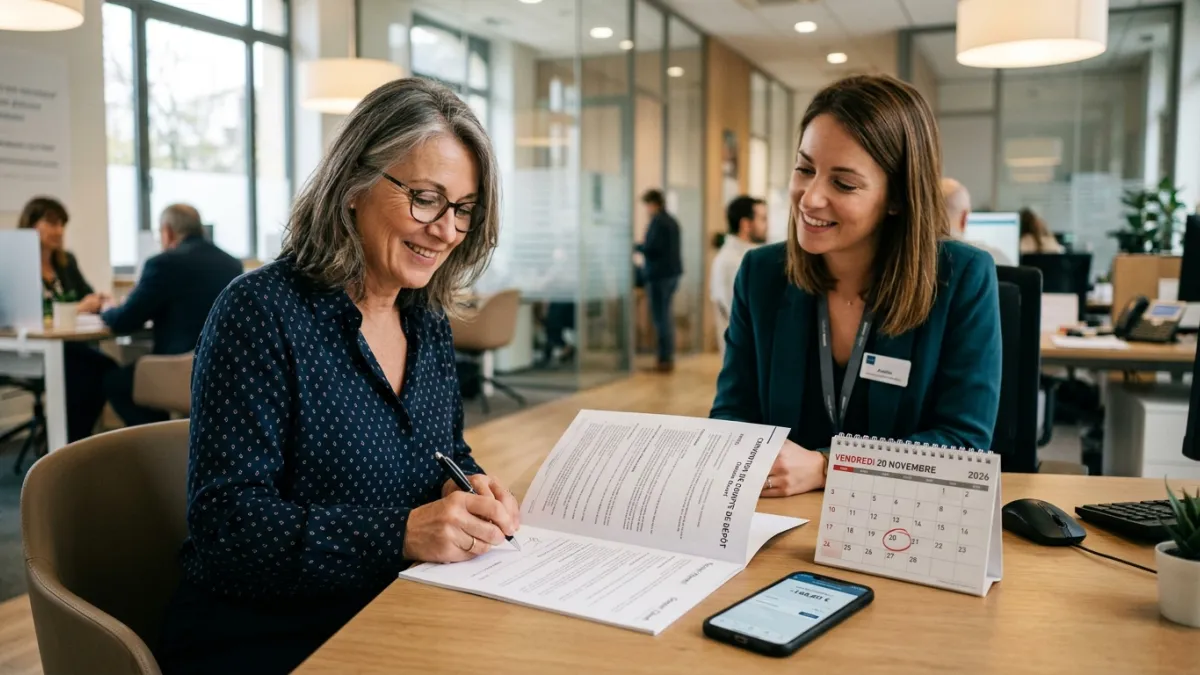
À compter du 20 novembre 2026, l'ordonnance n° 2025-880 du 3 septembre 2025 entrera pleinement en application. Ce texte transpose la directive européenne (UE) 2023/2225 du 18 octobre 2023 relative aux contrats de crédit aux consommateurs. Dès cette date, la facilité de caisse perd son statut d'usage bancaire toléré pour intégrer le cadre formel du crédit à la consommation.
Cette réforme signe la disparition de l'exception historique accordée aux facilités de moins d'un mois et aux montants inférieurs à 200 euros. Désormais, le moindre euro de découvert autorisé réclamera une évaluation préalable de la solvabilité de l'emprunteur.
Selon la Fédération bancaire française (FBF), « C'est l'étude de solvabilité, notamment la connaissance client, le fonctionnement du compte, qui permettra aux établissements d'accorder ou non une autorisation de découvert ».
Néanmoins, les conventions signées avant le 20 novembre 2026 bénéficient du principe de non-rétroactivité. Cette clause de grand-père garantit le maintien des conditions actuelles sans réexamen automatique immédiat.
Les situations pièges qui menacent votre contrat actuel
Si votre contrat en cours reste juridiquement protégé, plusieurs événements du quotidien peuvent faire sauter cette protection. La démarche la plus courante concerne la demande d'augmentation de plafond. Dès qu'un client sollicite une hausse de son découvert ou un aménagement temporaire après la date butoir, l'établissement financier doit lancer un audit financier complet, exigeant bulletins de paie et relevés de charges.
Le changement d'établissement ou la souscription d'une nouvelle formule de compte entraîne le même effet. Clôturer son compte pour faire jouer la mobilité bancaire ou souscrire un nouveau package de services après le 20 novembre 2026 équivaut à ouvrir une nouvelle facilité, soumise aux exigences renforcées.
Enfin, les banques conservent leur pouvoir de résiliation unilatérale. D'après l'article 28 de la directive européenne, l'établissement peut réduire ou annuler une autorisation à durée indéterminée sous réserve de respecter un préavis minimal de 30 jours. Un compte jugé inactif, des rentrées d'argent en baisse constante ou des incidents répétés constituent des motifs contractuels fréquemment retenus pour fermer la ligne de crédit.
Les démarches immédiates à mener avec votre banquier
Pour préserver votre marge de manœuvre, la première étape consiste à auditer votre convention de compte. Relisez attentivement les clauses pour déterminer si l'autorisation est conclue à durée indéterminée ou si elle intègre un réexamen annuel tacite susceptible d'ouvrir une renégociation forcée.
Anticiper une augmentation de plafond avant l'échéance du 20 novembre 2026 représente une démarche judicieuse. Obtenir un montant adapté à vos besoins avant cette date vous évitera de fournir un dossier complet de justificatifs de revenus plus tard.
Veillez enfin à sécuriser le fonctionnement quotidien de votre compte. Évitez les dépassements hors autorisation qui génèrent des commissions d'intervention, limitez le volume des agios et régularisez rapidement les soldes négatifs afin de ne donner aucun prétexte à votre agence pour activer le préavis de résiliation.
 Voir les commentaires