Retraites : Sarah Knafo fustige la répartition, ce que changerait la capitalisation
Comment garantir une pension suffisante sans augmenter constamment l’effort demandé aux travailleurs ? Cette question traverse les débats sur les retraites. Derrière les prises de position politiques, deux mécanismes sont régulièrement opposés : financer immédiatement les pensions avec les cotisations, ou investir ces sommes pour préparer les retraites futures.
Mais aucun des deux modèles ne permet d’effacer toutes les contraintes. Pour comprendre ce qui pourrait changer, il faut distinguer les promesses politiques du fonctionnement concret des régimes.
Sarah Knafo défend une sortie progressive de la répartition
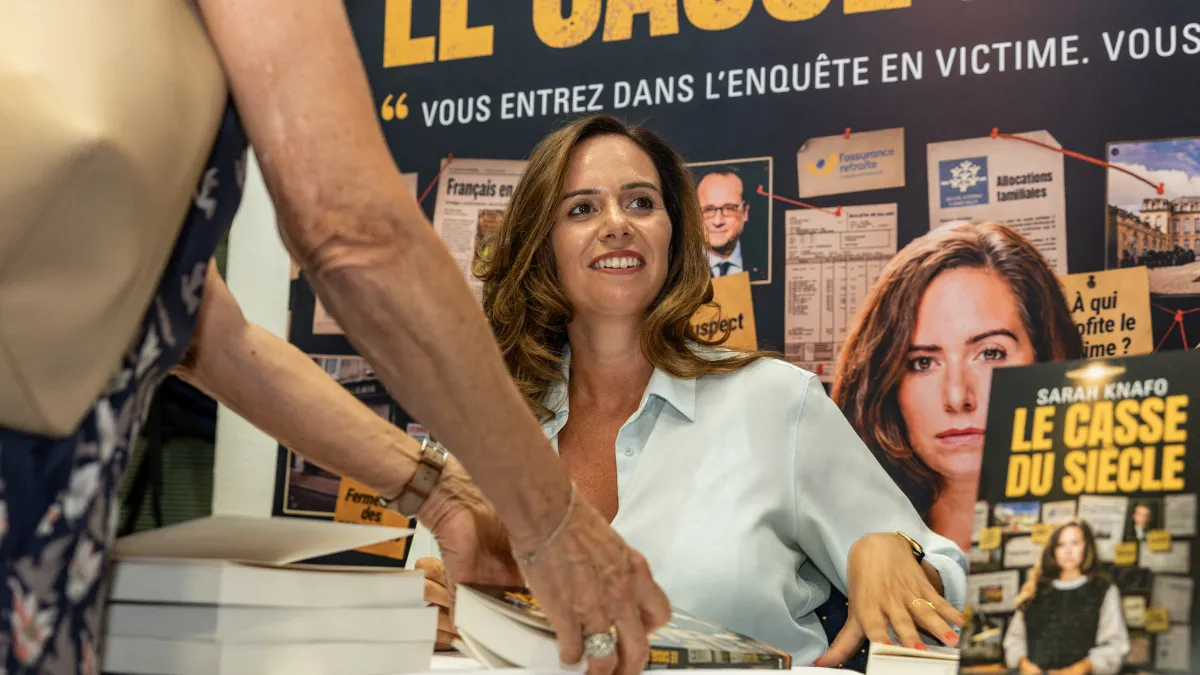
Invitée de Sud Radio le 16 octobre 2026, Sarah Knafo, députée européenne Reconquête !, a défendu une transformation profonde du système français. Elle souhaite introduire progressivement une part de capitalisation, avec pour objectif de remplacer entièrement la répartition.
Son argument central : les sommes investies pendant une carrière pourraient produire des revenus financiers et constituer un capital pour la retraite. Selon elle, ce mécanisme serait plus favorable aux actifs et aux futurs pensionnés.
Cette position demeure toutefois une proposition politique, pas une réforme entrée en vigueur. Affirmer qu’un autre système aurait nécessairement enrichi tous les Français suppose notamment de préciser les rendements retenus, les frais, les garanties et le financement de la transition.
La répartition est sous pression, mais les cotisations ouvrent des droits
Dans le système par répartition, les cotisations des personnes qui travaillent contribuent au paiement des pensions actuelles. En contrepartie, les assurés acquièrent des droits pour leur propre retraite. Il ne s’agit donc ni d’un compte d’épargne personnel ni d’un versement sans contrepartie.
Le vieillissement de la population complique néanmoins cet équilibre. Dans son rapport de juin 2026, le Conseil d’orientation des retraites estime le rapport démographique à 1,8 cotisant par retraité en 2025, contre 2,1 en 2002. Dans son scénario de référence, il descendrait à 1,3 en 2070.
Ces projections ne suffisent pas, à elles seules, à prédire le montant des pensions. L’emploi, les salaires, la productivité, les cotisations et les règles de départ influencent également les ressources du système.
La répartition comporte aussi des mécanismes de solidarité : certaines périodes de chômage, de maladie ou de maternité permettent d’obtenir des droits sous conditions. Une comparaison avec l’épargne individuelle doit tenir compte de ces protections.
Capitalisation : des perspectives de rendement, mais aussi des risques
La capitalisation consiste à placer des sommes pendant la vie active afin de financer un revenu ultérieur. Elle peut être individuelle ou collective, obligatoire ou facultative.
Lorsque les gains sont réinvestis, ils peuvent produire à leur tour des revenus. C’est le principe des rendements composés. Mais un rendement élevé n’est jamais garanti : le résultat dépend des placements, des frais, de l’inflation et de l’évolution des marchés.
La France utilise déjà cette approche. La Retraite additionnelle de la fonction publique, ou RAFP, fonctionne par capitalisation. Les épargnants peuvent également recourir au Plan d’épargne retraite, avec une sortie en rente ou en capital selon les sommes concernées.
Cette coexistence montre que le débat ne se résume pas à choisir entre deux systèmes exclusifs. La question porte aussi sur la place accordée à chaque mécanisme et sur les garanties offertes aux assurés.
Le véritable obstacle : financer les pensions pendant la transition
Basculer vers la capitalisation ne supprime pas les pensions déjà dues. Si une partie des cotisations est investie pour demain, elle n’est plus immédiatement disponible pour payer les retraités d’aujourd’hui.
Prenons une illustration simplifiée : sur 100 euros actuellement consacrés aux pensions, en orienter 20 vers un fonds d’épargne laisse 80 euros pour les dépenses présentes. Il faut alors trouver les 20 euros manquants, réduire certaines dépenses ou modifier progressivement les règles.
Le coût peut donc être réparti entre actifs, employeurs, retraités et finances publiques. La méthode de financement est aussi importante que le rendement espéré.
Inversement, conserver la répartition ne garantit pas que les règles resteront identiques. Les conditions de départ et de revalorisation peuvent évoluer. Chaque modèle expose ainsi les assurés à des risques différents, économiques, politiques ou financiers.
Un modèle mixte doit aussi protéger ceux qui peuvent peu épargner
Associer un socle par répartition et un complément par capitalisation constitue une piste, mais pas une solution automatique. Un dispositif reposant uniquement sur les versements volontaires risque de laisser de côté les ménages dont le budget ne permet pas d’épargner.
Avant de juger une proposition, plusieurs questions méritent donc une réponse : qui cotise, qui gère les fonds, quels frais sont prélevés et quelles protections couvrent les carrières interrompues ?
À titre individuel, commencer par vérifier son relevé de carrière et estimer ses droits permet de mieux apprécier ses besoins. Une éventuelle épargne complémentaire doit ensuite tenir compte de ses moyens, de son horizon de placement et du risque accepté.
Et vous, que pensez-vous de cette proposition ? Faut-il conserver la répartition, développer un système mixte ou privilégier la capitalisation ? Partagez votre avis et vos raisons en commentaire.
Sources
- Les propos de Sarah Knafo et son objectif de remplacement progressif figurent dans son entretien sur Sud Radio du 16 octobre 2026.
- Les ratios démographiques proviennent du rapport annuel du COR de juin 2026, pages 72-73.
- Les risques comparés et les difficultés de transition sont détaillés dans la note du COR sur la répartition et la capitalisation.
- L’acquisition de droits et le suivi de carrière sont expliqués par Info Retraite. Le fonctionnement par capitalisation de la retraite additionnelle est présenté par la RAFP.
 Voir les commentaires
- Sarah Knafo : énorme clash avec une ancienne ministre sur un plateau télé
- Eric Zemmour : qui est Sarah Knafo, sa plus proche conseillère ?
- Eric Zemmour et Sarah Knafo : leur étreinte en plein meeting qui a fait le buzz
- Retraite : l’instant de malaise entre Gabriel Attal et Sandrine Rousseau sur la capitalisation