Deux visions pour nos retraites : David Lisnard face au projet du gouvernement
Les arbitrages financiers autour du budget 2027 ravivent les tensions sur l'avenir des pensions en France. Face aux coupes techniques portées par l'exécutif pour contenir la dette publique, l'opposition de droite pose les bases d'un bouleversement du modèle social à l'approche de la prochaine présidentielle.
L'austérité budgétaire 2027 percutée par le contre-projet de David Lisnard
Le débat budgétaire pour 2027 impose un sérieux tour de vis avec une revalorisation différenciée selon les montants perçus. L'exécutif envisage d'appliquer une sous-indexation face à l'inflation à toutes les pensions dès 1 260 euros bruts par mois. Ce rabot cible directement le pouvoir d'achat des classes moyennes modestes, qui subissent de plein fouet la hausse générale du coût de la vie.
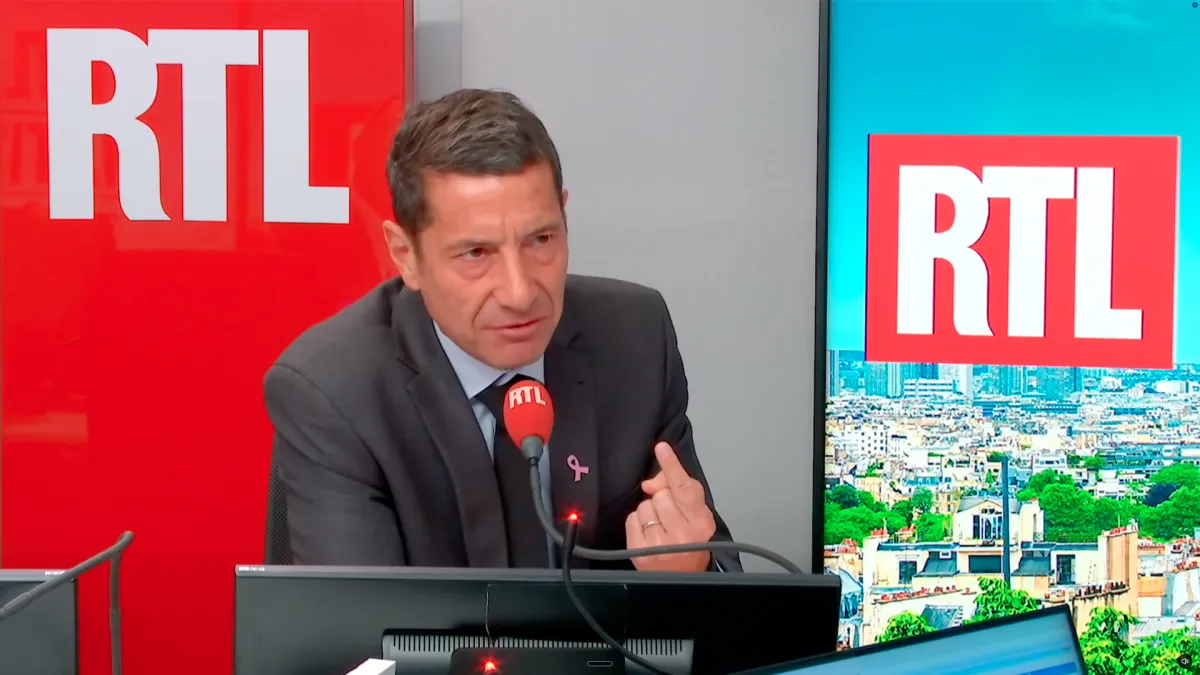
Face à ces expédients comptables annuels, le maire de Cannes et président du mouvement Nouvelle Énergie, David Lisnard, avance une riposte d'inspiration libérale pour l'élection présidentielle de 2027. L'élu rejette les ajustements au coup par coup et oppose sa propre méthode d'économies structurelles. Le candidat déclaré refuse de pénaliser les revenus modestes et préfère concentrer l'effort d'une non-revalorisation uniquement sur les retraites supérieures à environ 2 000 euros mensuels.
Mécanismes comptables contre refonte structurelle du système
À rebours des arbitrages de court terme de l'exécutif, David Lisnard défend une bascule vers un système mixte. Selon le programme officiel de Nouvelle Énergie, la clé de voûte reposerait sur une nouvelle donne : 60 % des cotisations resteraient fléchées vers la répartition solidaire, garantissant une pension minimale de 1 000 euros pour tous dès 65 ans. Les 40 % restants alimenteraient un étage obligatoire de capitalisation collective sur un compte d'épargne individuel.
Cette transition financière majeure nécessite des ressources immédiates pour démarrer. La désindexation temporaire appliquée aux pensions excédant 2 000 euros ne cherche pas à combler le déficit de l'État, mais à amorcer l'assise financière du nouvel étage d'épargne. L'effort demandé aux retraités aisés servirait ainsi d'apport direct au futur système.
Le maire de Cannes assume également deux ruptures majeures. D'une part, le recul de l'âge de départ : « Avant toute nouvelle option de réforme fondamentale, en l'occurrence une combinaison de la répartition avec la capitalisation, la norme de l'âge légal de 65 ans est un impératif national urgent pour des raisons d'équilibre financier. » D'autre part, la fin de l'abattement fiscal forfaitaire de 10 % pour frais professionnels sur les pensions imposables, qualifié par David Lisnard sur Europe 1 de mesure « difficile à justifier pour des personnes qui ne travaillent plus ».
Les conséquences directes pour le montant de votre pension
Ces deux approches provoquent des impacts contrastés selon les niveaux de revenus des ménages. Les retraités percevant moins de 1 260 euros mensuels échappent aux rabots dans les deux scénarios, avec en prime la garantie d'un plancher revalorisé à 1 000 euros promise par Nouvelle Énergie pour les carrières hachées.
La situation bascule pour la tranche comprise entre 1 260 euros et 2 000 euros. Considérée comme la catégorie perdante sous la formule gouvernementale à cause du décrochage face à l'inflation, elle se retrouve totalement préservée par le barème Lisnard qui sanctuarise ces montants intermédiaires.
Pour les personnes touchant plus de 2 000 euros, la copie de David Lisnard impose un double coût : le gel temporaire de la pension s'ajoute à une charge fiscale alourdie par la fin de l'abattement de 10 %. Enfin, les actifs proches de la liquidation de leurs droits devront prolonger leur activité jusqu'à 65 ans pour espérer un taux plein.
 Voir les commentaires
- Hulot, Le Pen, Mélenchon... Qui est la personnalité politique la plus riche de France ?
- Retraites : l'Assemblée nationale gèle les pensions des ex-députés pour 2026
- Retraites : sous-indexer ou geler les pensions ne servira pas à grand chose selon une étude
- Pensions de retraite : quelles différences pour les cadres ?