Ces supermarchés vous proposent de repartir avec vos courses sans payer
Les opérations commerciales se multiplient dans les allées des hypermarchés pour soulager le porte-monnaie des clients. Après une rentrée scolaire lourde pour les finances des foyers, remplir le réfrigérateur devient un casse-tête quotidien. Les enseignes déploient alors des facilités de trésorerie pour capter une clientèle confrontée à des arbitrages douloureux, comme l'a constaté FranceInfo.
Payer ses courses plus tard : la nouvelle offensive des grandes surfaces
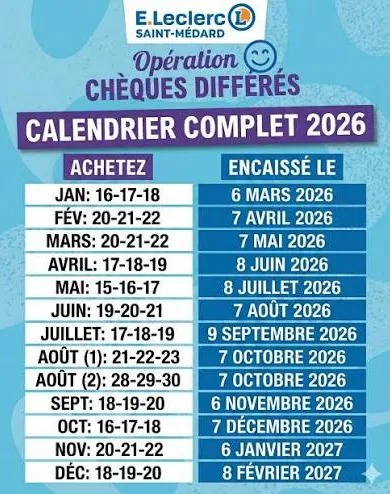
Plusieurs grands noms de la distribution comme Auchan, Super U et E.Leclerc multiplient les campagnes d'encaissement décalé. Le principe affiché en magasin consiste à remplir son chariot sans débit immédiat : le consommateur règle par chèque, mais le supermarché promet d'attendre novembre ou décembre 2026 pour le remettre en banque.
Cette manœuvre commerciale cible les consommateurs étranglés par les dépenses de rentrée et les fins de mois difficiles. Selon les récents baromètres sur le pouvoir d'achat, six Français sur dix déclarent éprouver des difficultés financières pour subvenir à leurs besoins élémentaires (sondage de l’Observatoire de la politique nationale, cité par Capital). Pour les supermarchés, l'opération permet de préserver le volume des ventes et d'enrayer la baisse de fréquentation observée après le 20 du mois. Pourtant, ce recours grandissant à des expédients de trésorerie masque une fragilisation profonde du budget des ménages.
Fonctionnement et dérives : pourquoi le chèque différé n'est pas un crédit classique
Sur le plan juridique, cette facilité ne protège aucunement l'acheteur. En vertu de l'article L. 131-31 du Code monétaire et financier, un chèque est toujours payable à vue. Toute mention manuscrite indiquant une date future d'encaissement est juridiquement réputée non écrite. Si le magasin décide de déposer le titre de paiement plus tôt ou s'il commet une erreur de transmission, la banque débitera immédiatement les fonds.
Contrairement à un prêt à la consommation ou au paiement fractionné bancaire, aucun contrôle de solvabilité n'est opéré en caisse. Le distributeur n'analyse ni vos revenus ni vos charges fixes. Comme l'avertissent des spécialistes de la gestion budgétaire, "le paiement différé n'est pas un crédit, mais il en produit tous les effets néfastes sans en offrir les garde-fous réglementaires."
Ce mécanisme déclenche un effet boule de neige redoutable. Reporter le paiement de sa nourriture n'efface pas la dette : la dépense réapparaît en fin d'année, au moment exact où tombent les factures énergétiques de chauffage, les taxes et les achats des fêtes.
Les conséquences concrètes pour votre portefeuille et les alternatives à privilégier
Le principal danger réside dans l'incident bancaire. Si le compte n'affiche pas la provision suffisante lors du dépôt du titre, le rejet entraîne des frais bancaires plafonnés à 50 euros par chèque de plus de 50 euros. Le client risque une inscription directe au Fichier central des chèques (FCC) de la Banque de France, entraînant une interdiction bancaire de cinq ans. Cette alerte intervient dans un climat déjà dégradé : selon les données de l'institution financière, les dépôts de dossiers de surendettement affichent une hausse de 11 % sur les huit premiers mois de l'année 2026, après un bond de 9,8 % en 2025.
Si vous devez utiliser ce moyen de paiement, inscrivez immédiatement la date d'encaissement sur votre calendrier bancaire. Bloquez la somme requise et refusez tout engagement différé supplémentaire pour éviter l'asphyxie.
Pour préserver vos finances sans danger, d'autres solutions existent. Sollicitez les aides d'urgence auprès de votre Centre communal d'action sociale (CCAS), orientez-vous vers les épiceries solidaires ou recourez aux applications anti-gaspillage. En cas de besoin structurel, un microcrédit personnel encadré reste préférable à une spirale d'impayés.
 Voir les commentaires
- Pouvoir d'achat : la baisse des prix est confirmée dans ces supermarchés
- Pouvoir d’achat : une nouvelle prime de pouvoir d'achat versée aux fonctionnaires cette année ?
- Pouvoir d'achat, sécurité, immigration : les priorités des Français pour 2026
- Pouvoir d'achat : économisez des centaines d'euros par an sur vos courses avec cette nouvelle méthode