Piscine tubulaire : attention à la taxe d'aménagement si elle reste dans votre jardin
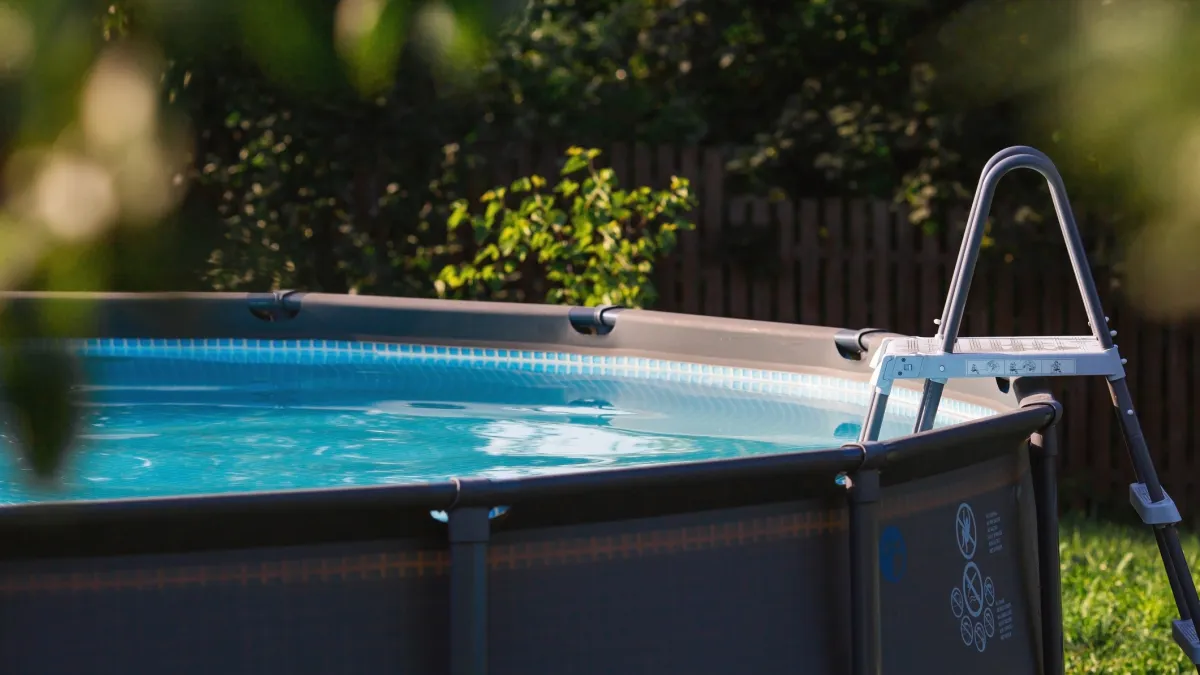
Avec les beaux jours, les bassins démontables fleurissent sur les pelouses françaises. La Fédération des professionnels de la piscine et du spa (FPP) recense près de 3,7 millions de piscines privées dans l'Hexagone, dont une large part de modèles hors sol. Pourtant, leur statut d'équipement d'appoint ne protège pas toujours les propriétaires d'un redressement fiscal.
Piscines hors sol : le seuil des 3 mois et des 10 m²
Selon l'article R. 421-5 du Code de l'urbanisme, une dispense de formalités s'applique uniquement aux bassins démontables installés moins de trois mois dans l'année. Ce délai maximal tombe à 15 jours si le terrain se situe dans un secteur protégé ou un périmètre de site patrimonial remarquable.
Dès que la structure dépasse 90 jours consécutifs d'installation et affiche une surface supérieure à 10 m², la loi impose le dépôt d'une déclaration préalable de travaux en mairie. Laisser un bassin bâché durant l'automne confirme immédiatement le dépassement de cette durée légale.
Cette démarche met fin à toute discrétion. La mairie transmet directement le dossier à la Direction générale des finances publiques (DGFiP), qui applique alors les règles fiscales applicables aux installations pérennes. De plus, le fisc s'appuie désormais sur les vues aériennes et l'intelligence artificielle pour repérer les bassins non déclarés.
Calcul de la taxe d'aménagement et impact sur les impôts locaux
Pour l'année 2026, l'assiette forfaitaire nationale s'établit à 251 € par m² de plan d'eau, selon les données de l'Insee. Cette valeur sert de base de calcul et ne correspond pas au montant final net à payer par le contribuable.
La facture réelle s'obtient en multipliant cette base par la surface du bassin, puis en appliquant les taux votés par les collectivités locales. Par exemple, pour un bassin de 12 m² (4 × 3 m) situé dans une commune appliquant un taux communal de 4 % et un taux départemental de 2 %, le montant total s'élève à 180,72 €. Cette taxe d'aménagement se règle en une seule fois.
En revanche, l'impact sur la taxe foncière dépend des aménagements réalisés. Selon l'administration fiscale, poser la structure sur une dalle maçonnée ou l'entourer d'une terrasse fixe empêche son déplacement sans détérioration. Elle devient alors une dépendance bâtie, ce qui augmente durablement la valeur locative cadastrale du logement.
Les réflexes indispensables pour éviter l'impôt et rester en règle
Pour conserver le statut d'installation temporaire et échapper à la fiscalité, le respect du calendrier s'impose. Il faut vider, démonter et remiser entièrement la structure tubulaire dans un garage avant la fin du délai de trois mois.
Le choix des dimensions reste également déterminant. Les mini-piscines d'une surface inférieure ou égale à 10 m² échappent à la taxe d'aménagement, y compris lors d'un maintien prolongé, sous réserve des règles fixées par le Plan local d'urbanisme (PLU).
Il convient également de proscrire tout ancrage définitif au sol. L'installation sur un lit de sable de niveau ou des tapis de sol amortissants démontables évite la qualification de construction fixe. Enfin, si votre équipement dépasse les seuils, vous devez effectuer la déclaration dans les 90 jours suivant la fin des travaux via le service « Gérer mes biens immobiliers » sur impots.gouv.fr pour éviter des pénalités.
 Voir les commentaires