Fissures de sécheresse : le piège de la décote immobilière qui menace des millions de propriétaires
Les épisodes de fortes chaleurs successifs laissent des traces béantes sur l'habitat individuel à travers l'Hexagone. Derrière ces dégradations en apparence anodines, un engrenage financier et juridique menace désormais d'amputer lourdement le budget de nombreux propriétaires.
Les sols argileux font craquer le parc pavillonnaire français
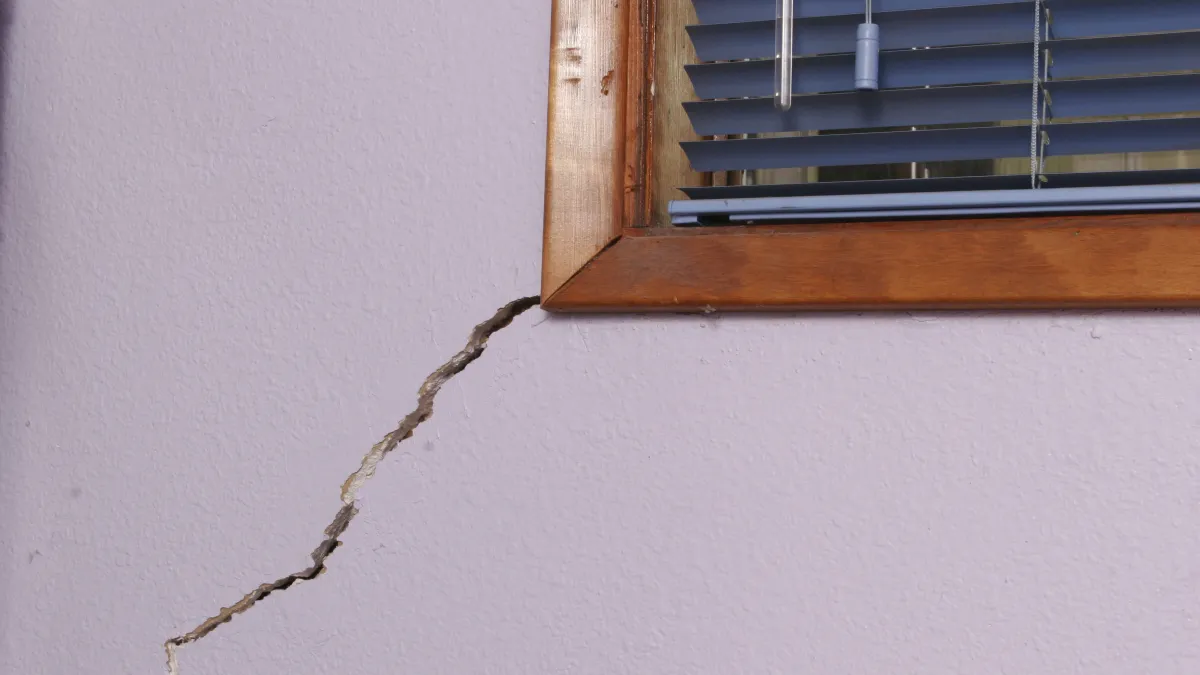
À l'issue de chaque période caniculaire, le constat se répète sur les façades : lézardes en escalier qui traversent les murs porteurs, affaissements soudains de perrons ou encore portes et fenêtres qui se bloquent. Ces désordres résultent du phénomène de retrait-gonflement des argiles (RGA). Selon les données du Ministère de la Transition écologique et du portail Géorisques, 55 % du territoire métropolitain se situe désormais en zone d'exposition moyenne ou forte.
Ce risque concerne directement un volume massif d'habitations. Selon l'Agence nationale pour l'information sur le logement (ANIL) et le Cerema, 10,4 à 12,1 millions de maisons individuelles se trouvent aujourd'hui vulnérables. L'Île-de-France figure en première ligne, en particulier dans la grande couronne : l'Essonne, la Seine-et-Marne et le Val-d'Oise concentrent des centaines de milliers de pavillons construits entre 1960 et 1990 reposant sur des fondations superficielles.
Le mécanisme d'apparition des désordres s'explique par la déshydratation des sols. L'expert en bâtiment Serge Masson rappelle la mécanique de cette rupture : « Quand il pleut aussi peu, l'humidité s'évapore du sol. Les sols argileux, en particulier, ont tendance à se rétracter, ce qui déstabilise les fondations et leur fait perdre le soutien dont elles ont besoin. Le sol bouge de façon irrégulière, et les fondations bougent avec lui, ce qui finit par provoquer des fissures ».
La décote immobilière et les risques juridiques s'abattent sur les vendeurs
Sur le marché de la transaction, les répercussions financières se révèlent immédiates. Les professionnels de l'immobilier relèvent des décotes courantes de 20 % à 30 % dès que l'intégrité structurelle d'un bien est compromise. Les délais de vente s'allongent considérablement, certains pavillons devenant même impossibles à vendre sans stabilisation préalable.
Pour consolider le bâti, les travaux de reprise en sous-œuvre exigent des budgets colossaux. La pose de micropieux ou l'injection de résines expansives pour stabiliser l'assise du bâtiment affichent des devis oscillant entre 30 000 et plus de 60 000 euros, une dépense inatteignable pour de nombreux ménages sans prise en charge extérieure.
Le cadre juridique encadrant les transactions s'est également durci. Le vendeur a l'obligation légale de déclarer l'historique des sinistres passés et de fournir un État des risques et pollutions (ERP) parfaitement actualisé. En vertu des articles 1641 et suivants du Code civil, toute tentative de dissimulation ou de simple rebouchage esthétique des fentes expose l'ancien propriétaire à des poursuites judiciaires pour réticence dolosive ou vice caché.
Les démarches à mener pour obtenir une indemnisation
Face aux dégradations, la constitution d'un dossier solide commence dès les premiers jours. Il convient de photographier les lézardes avec une règle graduée en guise de repère temporel et d'installer des fissuromètres pour suivre l'écartement millimétrique des ouvertures au fil des semaines.
La mobilisation administrative s'avère indispensable. Les sinistrés doivent inciter leur mairie à solliciter la reconnaissance de l'état de catastrophe naturelle auprès de l'État. Conformément aux dispositions de la loi Baudu, les assurés disposent ensuite d'un délai légal de 30 jours à compter de la publication de l'arrêté au Journal officiel pour déclarer les dommages à leur assureur. Une franchise légale de 1 520 euros reste systématiquement à la charge de l'assuré pour les sinistres de sécheresse.
Enfin, les refus d'indemnisation opposés par les compagnies d'assurance sont fréquents, leurs experts mandatés attribuant souvent les faiblesses à la vétusté ou aux racines d'arbres. Pour contrer ces conclusions défavorables, le recours à un expert d'assuré indépendant permet de mener une contre-expertise contradictoire et d'imposer le financement des véritables travaux de structure.
 Voir les commentaires