Dette française à près de 5 % : faut-il acheter des OAT plutôt que remplir son Livret A ?
Les tensions sur les marchés obligataires redessinent la hiérarchie des placements pour les ménages français. Alors que les livrets bancaires traditionnels voient leur rémunération s'éroder, les titres émis par Bercy offrent une perspective de rendement oubliée depuis deux décennies. Ce basculement financier soulève une question directe pour la gestion de vos liquidités.
La flambée de l'OAT à 10 ans : un niveau de rendement inédit depuis plus de vingt ans
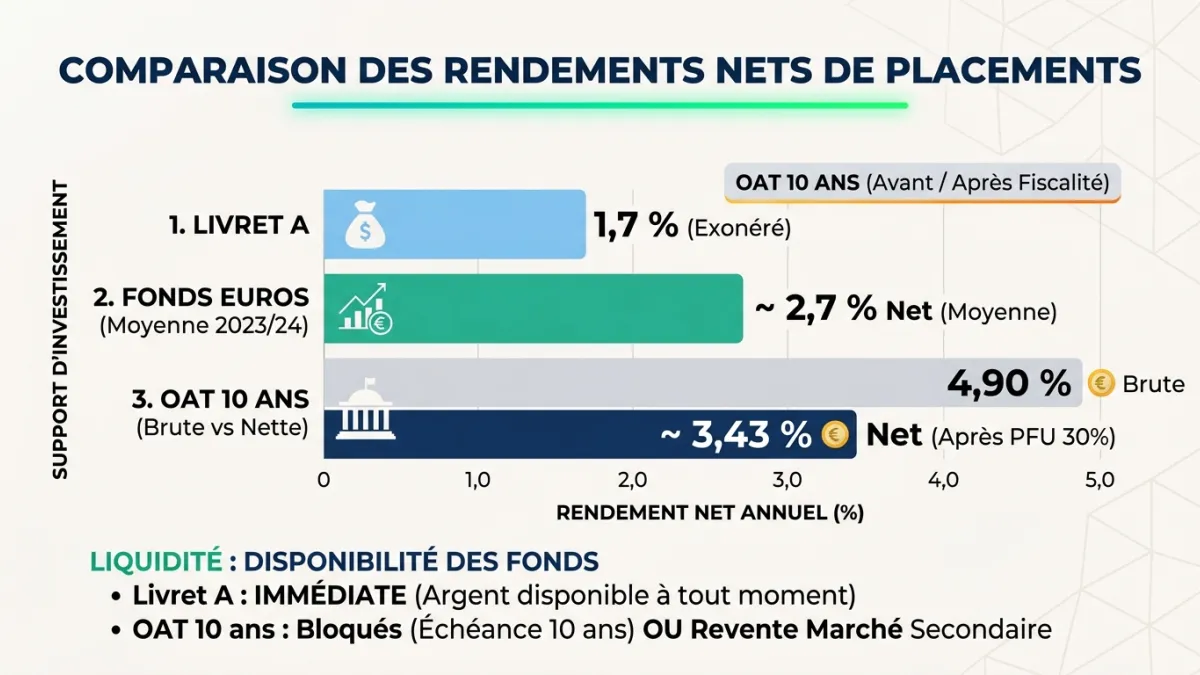
Le taux de l'Obligation assimilable du Trésor (OAT) à 10 ans a atteint 4,90 % au 1er octobre. Selon les données de marché relayées par les analystes financiers, la dette souveraine tricolore n'avait pas atteint un tel sommet depuis 2002. Cette envolée brutale tranche nettement avec la situation de l'épargne réglementée.
L'écart se creuse face aux supports préférés des ménages. Le taux du Livret A s'établit à 1,7 %, tandis que la performance moyenne des fonds en euros de l'assurance-vie tourne autour de 2,7 % en 2025, d'après l'ACPR et France Assureurs. Pour les retraités et les épargnants en quête de revenus réguliers, la promesse d'un coupon annuel adossé à la signature réputée infaillible de la République française possède une force d'attraction inédite.
Mécanismes et pièges de la dette d'État : décryptage face au Livret A
Ce rendement facial élevé masque des différences structurelles majeures avec les livrets bancaires. Le Livret A garantit une exonération fiscale intégrale. À l'inverse, les coupons perçus sur les obligations subissent le prélèvement forfaitaire unique (PFU) de 30 %, soit 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. Ce rabot fiscal ramène le rendement net d'une OAT souscrite à 4,90 % à environ 3,43 %.
La question de la disponibilité de votre argent impose aussi la prudence. Sur votre livret, les fonds demeurent disponibles sans pénalité à chaque instant. Avec une obligation, l'État ne s'engage à restituer l'intégralité de la somme qu'au terme prévu des dix années. Comme le rappelle l'Agence France Trésor (AFT) : « L'investisseur particulier peut acheter des OAT à taux fixe de maturité de 2 à 50 ans qui lui sont remboursées en une seule fois à l'échéance après avoir perçu chaque année les intérêts, ou coupon. »
Si vous devez récupérer vos fonds avant l'échéance, la revente s'opère sur le marché secondaire. Si les taux continuent de grimper, le cours du titre baisse mécaniquement, ce qui expose le vendeur à une perte financière immédiate.
Modalités de souscription et stratégie : quelle enveloppe choisir pour son épargne ?
Deux solutions permettent d'acheter ces obligations souveraines. La première passe par un compte-titres ordinaire (CTO). L'achat s'effectue en direct sur le marché secondaire d'Euronext encadré par l'AFT, en conservant le titre jusqu'à son terme pour sécuriser le versement des coupons. La seconde voie mobilise l'assurance-vie ou un Plan d'épargne retraite (PER) via des unités de compte ou des ETF spécialisés sur la dette souveraine. Cette formule permet d'adoucir l'impôt grâce aux abattements fiscaux après huit ans de détention.
Votre stratégie d'épargne doit séparer les rôles. Conservez votre Livret A pour héberger votre réserve d'urgence, équivalente à trois à six mois de dépenses courantes. Réservez l'achat d'OAT à la diversification d'une somme que vous pouvez bloquer sur le long terme sans compromettre votre quotidien.
 Voir les commentaires