Commerces pillés le 17 octobre : l’État doit-il indemniser les victimes ?
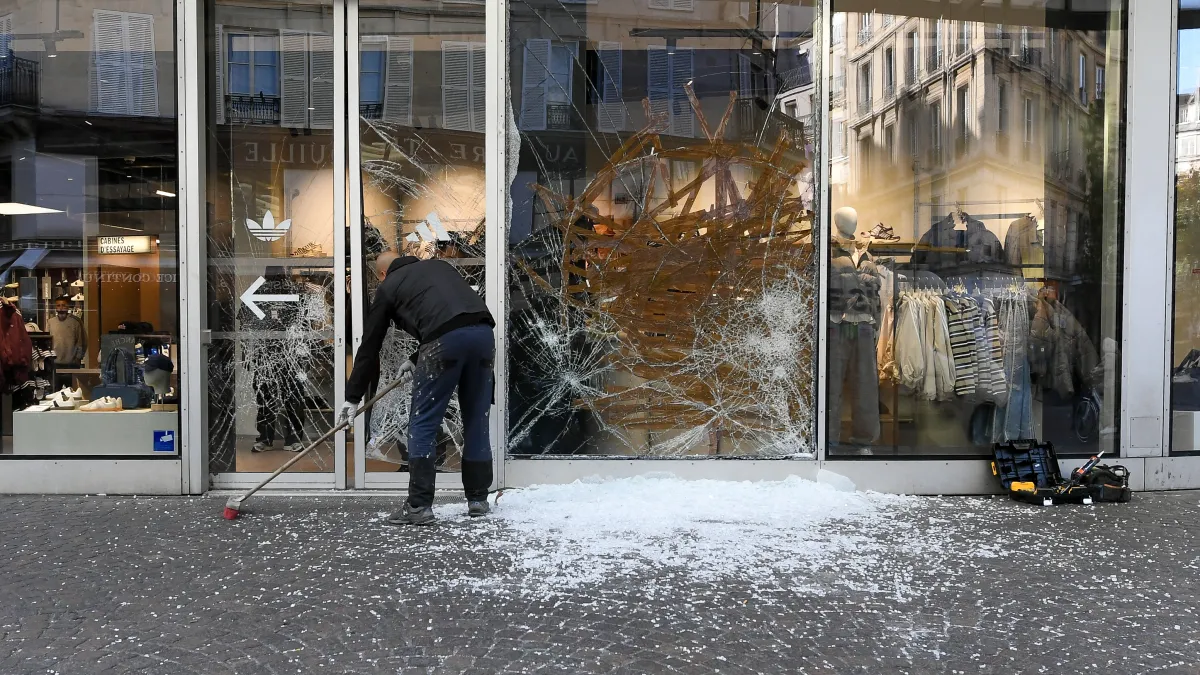
Rideaux de fer éventrés, vitrines brisées et stocks pillés : après les violences du 17 octobre, les commerçants sinistrés doivent évaluer les dégâts tout en préparant leur réouverture. Remplacer une devanture, racheter des marchandises et faire face à une interruption d’activité constituent autant de dépenses et de pertes à documenter.
Les démarches auprès des assurances occupent naturellement les premiers jours. Mais une autre question se pose : que peuvent réclamer les victimes à l’État ? La réponse dépend des circonstances du pillage. Le droit français prévoit un mécanisme de réparation qui peut jouer même lorsque les forces de l’ordre n’ont commis aucune faute démontrée.
Deux commerces pillés dans la même rue : pourquoi l’indemnisation peut différer
La protection des commerçants relève bien d’une mission légale. L’article L. 111-1 du Code de la sécurité intérieure confie à l’État le devoir d’assurer la sécurité, de maintenir l’ordre public et de protéger les personnes et les biens. Les boutiques, leurs exploitants et leurs salariés entrent dans ce cadre.
Cette obligation ne signifie toutefois pas que chaque dégradation établit automatiquement une défaillance policière. Pour rechercher la responsabilité de l’État sur le terrain de la faute, il faut démontrer une carence dans l’organisation ou l’intervention des services et son lien avec le dommage. Le seul constat d’une vitrine brisée, même à proximité de policiers, ne suffit pas à trancher cette question.
Une indemnisation peut néanmoins être obtenue sans passer par cette démonstration. C’est tout l’intérêt du régime particulier applicable aux dommages causés par des attroupements ou rassemblements.
Prenons une situation hypothétique : deux boutiques d’une même rue ont été pillées le même soir. Les dégradations de la première se rattachent directement à un rassemblement ayant dégénéré. La seconde a été visée par une opération distincte, préparée par un groupe constitué uniquement pour commettre des vols. Ces différences peuvent conduire à des réponses opposées aux demandes d’indemnisation.
La gravité des dégâts ne constitue donc pas le seul élément examiné. L’heure du pillage, son déroulement et son lien avec le rassemblement comptent aussi. Pour le commerçant, documenter les circonstances peut se révéler aussi important que chiffrer les marchandises disparues.
Faire jouer l’article L. 211-10 du Code de la sécurité intérieure sans prouver de faute
L’article L. 211-10 du Code de la sécurité intérieure prévoit un régime de responsabilité sans faute de l’État. Il dispose : « L’Etat est civilement responsable des dégâts et dommages résultant des crimes et délits commis, à force ouverte ou par violence, par des attroupements ou rassemblements armés ou non armés, soit contre les personnes, soit contre les biens ».
Lorsque les conditions sont réunies, la réparation relève d’une obligation juridique. Le commerçant n’a pas à démontrer que davantage de policiers ou une intervention plus rapide auraient empêché le pillage.
La frontière reste cependant délicate entre les violences liées à un rassemblement et une opération criminelle indépendante :
- Les violences rattachées au rassemblement : les dommages peuvent ouvrir droit à réparation lorsqu’ils résultent directement et certainement de crimes ou délits commis à force ouverte ou par violence par un attroupement identifié.
- Les opérations organisées uniquement pour commettre des délits : les dommages provoqués par des groupes venus piller, constitués à cette seule fin et agissant indépendamment du rassemblement, peuvent être exclus de ce régime.
La préméditation ne suffit toutefois pas, à elle seule, à écarter la responsabilité de l’État. Le Conseil d’État l’a notamment rappelé dans l’affaire Commune de Saint-Lô, en 2018 : des dégradations organisées à l’occasion d’une manifestation peuvent relever de ce dispositif lorsqu’elles ne sont pas le fait d’un groupe constitué uniquement pour commettre des délits.
Un précédent concernant un commerce permet de comprendre cette nuance. En novembre 2007, un garage de Villiers-le-Bel avait été incendié après un rassemblement provoqué par la mort de deux adolescents. Dans sa décision du 30 décembre 2016, le Conseil d’État a considéré que l’organisation des auteurs en groupes mobiles ne suffisait pas à détacher l’incendie du rassemblement initial. Il a annulé l’arrêt rejetant la demande de l’assureur et renvoyé l’affaire devant la cour administrative d’appel.
Autre exemple : la pharmacie Banon, pillée puis incendiée à Sarcelles en juillet 2014. Dans un arrêt du 6 février 2024, la cour administrative d’appel de Versailles a porté à près de 1,7 million d’euros l’indemnité due par l’État à Generali, qui avait indemnisé les assurés. Les juges ont retenu le lien entre les violences et le rassemblement, malgré la dispersion de la manifestation quelques heures auparavant.
Cette décision montre également que la réparation peut dépasser les dégâts matériels : l’indemnité comprenait 820 910 euros au titre des pertes d’exploitation, établies par une expertise détaillée. Cela ne signifie pas que toute baisse d’activité est remboursable. Chaque poste doit être justifié et relié aux faits concernés.
Assurances, mairie et préfecture : les démarches pour demander réparation
L’assureur reste un interlocuteur à contacter rapidement. Selon France Assureurs, la fédération professionnelle de l’assurance, la prise en charge des commerces dépend des garanties souscrites, notamment pour le vol, l’incendie et le bris de glace.
Dans sa fiche consacrée aux violences urbaines, la fédération précise que la garantie pertes d’exploitation, facultative, peut couvrir la perte de marge brute liée à une fermeture totale ou partielle provoquée par un dommage matériel garanti. Une boutique assurée pour ses marchandises ne bénéficie donc pas nécessairement d’une couverture pour son interruption d’activité. Relire les conditions du contrat permet d’identifier les garanties mobilisables, leurs plafonds et les franchises.
Une demande peut également être adressée à l’État pour les préjudices restant à la charge du commerçant. Mais l’État ne complète pas automatiquement les remboursements de l’assurance : sa responsabilité doit être engagée et les pertes justifiées. Une franchise ou une perte d’exploitation non couverte ne devient pas, par sa seule existence, une somme due par la puissance publique.
Un même dommage ne peut pas être indemnisé deux fois. L’assureur qui a versé une indemnité peut, de son côté, exercer un recours contre l’État dans les droits de son assuré. L’affaire de la pharmacie de Sarcelles illustre précisément ce mécanisme.
Il faut aussi distinguer l’accompagnement d’urgence d’une indemnisation. La cellule annoncée par la Ville de Paris le 18 octobre doit recenser les dommages, accompagner les démarches administratives et assurantielles et faciliter la reprise d’activité. Le communiqué municipal n’annonce pas de dispositif d’indemnisation financière directe.
Pour faire valoir leurs droits, les commerçants peuvent engager les démarches suivantes :
- Constituer rapidement un dossier de preuves. Déposez plainte et conservez photographies, vidéos, factures, inventaires et justificatifs comptables. Documentez aussi l’heure et les circonstances du pillage. Les témoignages et les enregistrements disponibles peuvent aider à reconstituer les faits. Un constat de commissaire de justice peut renforcer le dossier, sans être systématiquement obligatoire.
- Déclarer le sinistre et détailler les pertes. Contactez l’assureur dans les délais prévus au contrat, sans attendre de disposer du chiffrage définitif. Distinguez les marchandises volées, le matériel détruit, les réparations et les conséquences de la fermeture. Conservez également les factures de sécurisation et de dépannage : elles pourront être examinées selon les garanties et le fondement de la demande.
- Adresser une demande indemnitaire préalable au préfet compétent. Présentez les faits, le fondement juridique et les sommes réclamées, poste par poste. Joignez les justificatifs et précisez les indemnités d’assurance déjà reçues. La prescription quadriennale court, en principe, à compter du 1er janvier suivant l’année d’acquisition des droits à indemnisation. Ce délai ne doit pas être confondu avec celui permettant de contester un refus.
- Examiner un recours devant le tribunal administratif en cas de rejet. En principe, deux mois de silence de l’administration valent refus. Le délai de recours est normalement de deux mois après la notification du refus explicite ou la naissance du refus implicite, sous réserve des règles de notification et d’opposabilité. Il faut donc conserver les accusés de réception et les courriers reçus.
Le recours à un avocat est en principe obligatoire pour cette demande d’indemnisation devant le tribunal. Un professionnel du droit public pourra vérifier le délai applicable, les preuves réunies et les différents fondements permettant de rechercher la responsabilité de l’État.
Sources
- Légifrance : article L. 111-1 du Code de la sécurité intérieure — devoir de sécurité et de protection ; article L. 211-10 — responsabilité de l’État du fait des attroupements.
- France Assureurs : l’indemnisation des dégâts matériels provoqués par des violences urbaines.
- Ville de Paris : annonce de la cellule d’aide aux commerçants, 18 octobre 2026.
 Voir les commentaires
- Les Français craignent la fermeture massive des commerces de proximité selon une étude
- Assurance : 5 erreurs courantes qui peuvent annuler votre indemnisation après un cambriolage
- Arrêts maladie : la proposition choc du Medef pour interdire l’indemnisation des premiers jours
- Tempête : l'astuce à connaître pour éviter que l'assurance ne divise votre indemnisation par deux