25 ans en 1975 contre 25 ans aujourd'hui : le match des conditions de vie
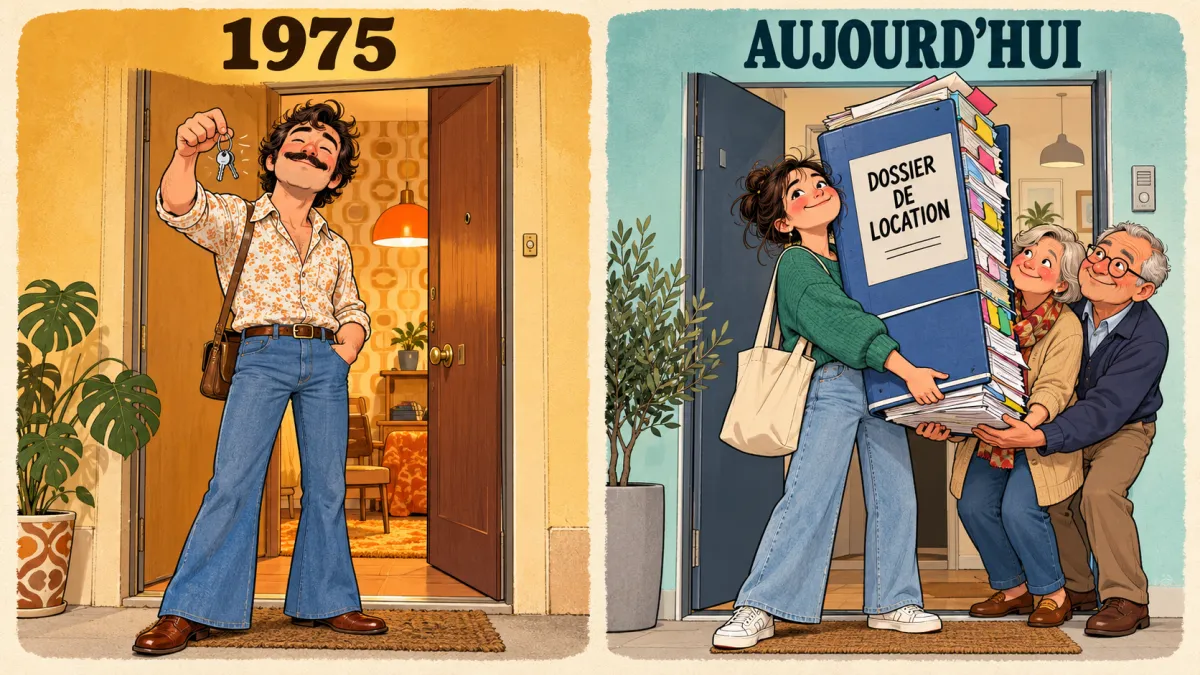
Une récente publication du Haut-Commissariat à la Stratégie et au Plan ravive le débat sur les écarts économiques entre générations. À 25 ans, le démarrage dans la vie active ne ressemble plus du tout à celui d'il y a un demi-siècle. Les données statistiques confirment une nette fragilisation de l'autonomie matérielle des nouveaux entrants.
Le choc des débuts de carrière : de l'embauche immédiate à la course d'obstacles
Ce travail statistique bouscule les idées reçues sur la trajectoire des jeunes ménages. Lors de la présentation de ces travaux, Clément Beaune a résumé le phénomène sans détour : « La jeunesse a perdu sa position privilégiée dans la hiérarchie des âges ». Ce constat découle d'une transformation profonde du marché du travail observée depuis un demi-siècle.
En 1975, les jeunes profitaient encore des effets de la fin des Trente Glorieuses. L'accès à l'emploi restait rapide, porté par un chômage résiduel et la norme du contrat à durée indéterminée dès la fin des études. Les chiffres de l'Insee rappellent ainsi qu'en 1982, 75 % des moins de 25 ans actifs bénéficiaient d'un emploi stable, sous statut de fonctionnaire ou en CDI.
La donne a radicalement changé pour la génération actuelle. L'insertion professionnelle impose désormais une succession de stages, de contrats courts et de missions d'intérim. D'après l'Insee, la part des jeunes actifs disposant d'un emploi pérenne est tombée à 43 % aujourd'hui, révélant une dépréciation de la valeur protectrice des diplômes malgré un niveau d'études sans précédent.
L'accès au logement et le piège des dépenses contraintes
Le parcours immobilier illustre une disparité encore plus spectaculaire. Selon les analyses du Crédit Logement-CSA, l'indice des prix immobiliers comparé aux revenus a grimpé de plus de 70 % en cinquante ans. En 1975, l'acquisition d'un logement moyen mobilisait 3 à 4 années de revenus, contre 7 à 10 années de salaire actuellement. Pour compenser ce décalage, la durée moyenne des emprunts a glissé de 15 ans à près de 23 ans pour les primo-accédants.
Les taux d'intérêt actuels créent d'ailleurs une illusion d'accessibilité. Dans les années 1980, des taux nominaux situés entre 16 et 17 % étaient effacés par une forte inflation et des augmentations automatiques de salaires. En face, un crédit récent négocié entre 3 et 4 % s'applique à un capital emprunté au mètre carré qui pèse lourdement sur les budgets.
Cette pression s'accentue avec l'explosion des dépenses préengagées. Les comptes nationaux de l'Insee indiquent que les charges incompressibles consacrées au logement, à l'énergie, aux assurances ou aux abonnements téléphoniques pesaient 19,4 % du budget des ménages en 1970, contre 30,3 % en 2024. Ce mécanisme comprime nettement la part des revenus librement arbitrables.
Entraide familiale et réévaluation du niveau de vie
Ce durcissement financier renforce la dépendance envers la cellule familiale. Face aux exigences d'apport personnel et aux garanties réclamées par les banques, le soutien financier direct des parents ou des grands-parents s'impose fréquemment pour débloquer l'accès à la propriété.
Le tableau matériel présente toutefois des aspects favorables pour la jeunesse. Les ménages contemporains bénéficient de la baisse relative du coût de nombreux biens de consommation courante, d'une couverture médicale moderne plus étendue, de normes d'isolation thermique supérieures et de prestations sociales ciblées.
Pour compenser ces déséquilibres, de nombreuses familles réorganisent la transmission de leur patrimoine. Les donateurs anticipent de plus en plus leurs donations de leur vivant, profitant des abattements fiscaux renouvelables tous les quinze ans afin d'épauler leurs enfants sans compromettre leurs propres ressources pour la retraite.
 Voir les commentaires
- Pouvoir d'achat : la baisse des prix est confirmée dans ces supermarchés
- Pouvoir d’achat : une nouvelle prime de pouvoir d'achat versée aux fonctionnaires cette année ?
- Pouvoir d'achat, sécurité, immigration : les priorités des Français pour 2026
- Votre pouvoir d’achat a-t-il augmenté ou baissé depuis 2021 ?