5 choses à savoir sur la « taxe émeutes » qui débarque sur vos avis d'échéance en 2027
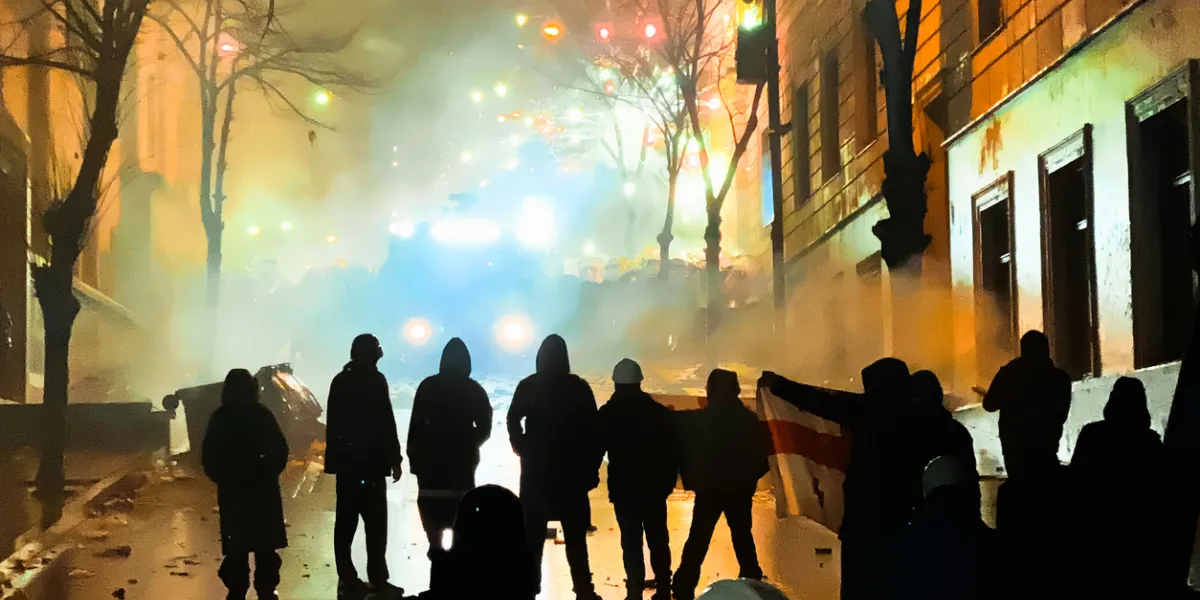
Face à l'explosion de la facture liée aux dégradations urbaines ces dernières années, le gouvernement a choisi d'adapter le modèle assurantiel national. Les textes d'application, examinés fin octobre 2026 par le Comité consultatif de la législation et de la réglementation financières, précisent les modalités d'une ponction généralisée sur vos cotisations.
Une surprime obligatoire de 0,8 % sur vos contrats dès 2027
Prévu par l'article 171 de la loi de finances pour 2026, ce prélèvement obligatoire de 0,8 % entrera en vigueur le 1er janvier 2027 sur les avis d'échéance. Tous les contrats couvrant les dommages aux biens subissent cette hausse : la multirisque habitation, les formules auto au tiers étendu ou tous risques, mais aussi les polices professionnelles. Les assurés ruraux règlent la même contribution que les résidents des grandes métropoles, selon le principe de mutualisation forcée.
L'exécutif entend ainsi alimenter un fonds dédié géré aux côtés de la Caisse centrale de réassurance. Ce dispositif vise à lever environ 400 millions d'euros par an pour amortir le choc financier des violences civiles répétées.
Un régime calqué sur les catastrophes naturelles, mais très encadré
Le mécanisme s'inspire directement du régime des catastrophes naturelles, avec une garantie ultime apportée par l'État. Toutefois, ce fonds de solidarité ne prend pas en charge les dégradations au premier euro. Il intervient comme filet de sécurité selon trois seuils d'activation précis : 700 000 euros de dommages assurés globaux, 300 000 euros de dégâts sur des bâtiments publics, ou au minimum 30 sinistres d'au moins 10 000 euros chacun.
Cette couverture nouvelle exclut toute rétroactivité. Les violences du 17 octobre 2026, dont le coût grimpe à 1,2 milliard d'euros selon le cabinet Morningstar, et les émeutes de 2023 évaluées à 800 millions d'euros, demeurent entièrement à la charge des assureurs conventionnels.
Cette ponction suscite une vive contestation chez les assureurs et dans l'hémicycle, plusieurs voix dénonçant un désengagement des fonctions régaliennes de sécurité. La députée MoDem Maud Petit fustige cette mesure : « Faire financer les dégradations liées aux émeutes par l'ensemble des assurés revient à faire payer par une majorité respectueuse des lois les actes commis par une minorité violente ».
Les conséquences financières directes pour votre budget
Sur votre relevé de cotisation, cette surtaxe représente une hausse mécanique de 4 à 8 euros par an pour un ménage moyen cumulant logement et véhicule. Cette dépense s'additionne aux récentes réévaluations de la surprime CatNat et à l'inflation générale des tarifs. Cependant, votre assureur classique continue d'indemniser vos propres sinistres de véhicule brûlé ou de vitre brisée selon les garanties de votre contrat, même si l'événement n'atteint pas le palier des 700 000 euros requis pour mobiliser le fonds national.
La répartition des aides soulève une question d'équité : selon France Assureurs, les particuliers ne captent que 8 % des indemnisations lors des émeutes, contre 65 % pour les professionnels et 27 % pour les collectivités locales. Pour limiter cet impact budgétaire, les assurés conservent la possibilité d'utiliser la loi Hamon pour comparer les offres après un an d'engagement, de relever légèrement leurs franchises ou de résilier leur formule si la compagnie répercute des augmentations supérieures aux hausses réglementaires.
 Voir les commentaires