Présidentielle 2027 : à peine a candidat, Teddy Riner rattrapé une nouvelle fois par le fisc
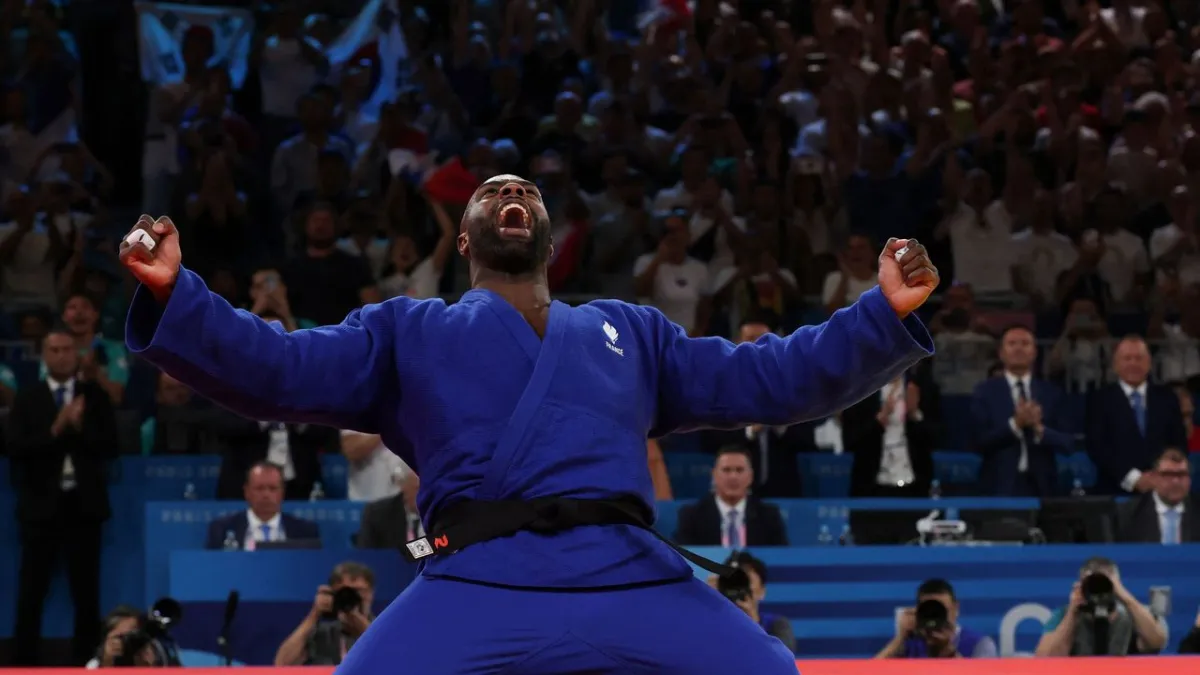
L'entrée dans l'arène politique du quintuple champion olympique subit une première secousse de grande ampleur. Alors qu'il officialisait sa candidature le 9 novembre 2026 dans les colonnes du quotidien Le Parisien, plusieurs dossiers judiciaires et financiers viennent immédiatement perturber son calendrier. Cette actualité brûlante fragilise la stature de candidat hors système que le judoka entendait incarner.
Une dette fiscale de 244 789 euros frappe la société immobilière du champion
À peine quarante-huit heures après son entrée officielle en campagne électorale, le quotidien sportif L'Équipe a publié des révélations documentées sur la gestion financière de ses entreprises. Le document judiciaire met en lumière la situation critique de Riner Estate, une société à responsabilité limitée fondée en 2014 par l'athlète tricolore. Cette structure portait initialement un projet immobilier d'envergure, prévoyant la construction d'une villa de standing de 260 m² dotée d'une piscine sur les hauteurs de La Turbie, dans les Alpes-Maritimes.
L'administration fiscale a toutefois rattrapé la société commerciale. Le pôle de recouvrement spécialisé des Hauts-de-Seine réclame ainsi la somme précise de 244 789 euros d'impayés fiscaux au nom de cette entité. L'issue s'est révélée inévitable devant les tribunaux consulaires : le tribunal des activités économiques de Nanterre a prononcé la liquidation judiciaire de Riner Estate le 2 septembre 2026. La juridiction a par ailleurs fixé la date de cessation des paiements au 3 mars 2025, actant officiellement l'échec de cette aventure immobilière.
Voitures de luxe et contentieux administratifs ternissent l'image du candidat
Ce dossier immobilier ne constitue pas un incident isolé dans le parcours d'entrepreneur du colosse des tatamis. Le 15 octobre 2026, la cour administrative d'appel de Versailles a confirmé un redressement fiscal visant l'usage personnel de véhicules d'exception, parmi lesquels figuraient des modèles de marques Ferrari, Rolls-Royce et Bentley. Ces dépenses, initialement imputées aux comptes d'une ancienne société de location, ont été requalifiées en avantages occultes par l'administration des impôts. Les juges administratifs ont souligné une "intention délibérée" de "minorer l'impôt", justifiant l'application d'une majoration fiscale de 40 % pour manquement délibéré.
Ce passif financier répété s'illustre également à travers la holding TR Leader Group, visée par un avis de mise en recouvrement de 195 693 euros notifié dès l'année 2022. La structure contestait cette créance, mais le tribunal administratif de Cergy-Pontoise a rejeté l'ensemble de ses demandes en janvier 2026.
L'entourage du champion insiste sur le cadre juridique de ces affaires : il s'agit exclusivement de contentieux administratifs et fiscaux, sans la moindre poursuite pénale pour fraude fiscale à ce jour. Aucune peine d'inéligibilité ne menace donc directement sa participation au scrutin présidentiel, et la liquidation d'une SARL n'implique pas automatiquement le paiement des dettes sur ses deniers personnels d'associé.
Cependant, l'épreuve politique demeure rude pour l'initiateur du mouvement "La France qu'on veut". Alors qu'il déclarait le 9 novembre que "nous ne sommes pas condamnés à subir la dette", l'étalage public de ces déboires fiscaux risque de peser lourdement sur la collecte des parrainages d'élus et sur son image de rassembleur rigoureux.
 Voir les commentaires